Recap Lunch Networking 02.07.2025 Hiểu rõ về Thuế để phát triển bền vững
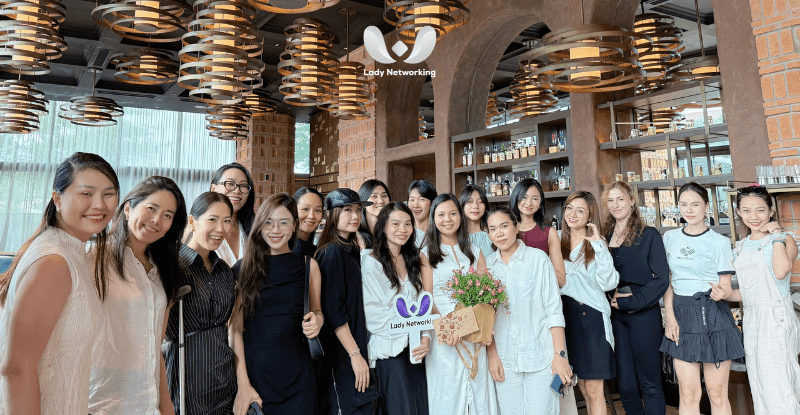
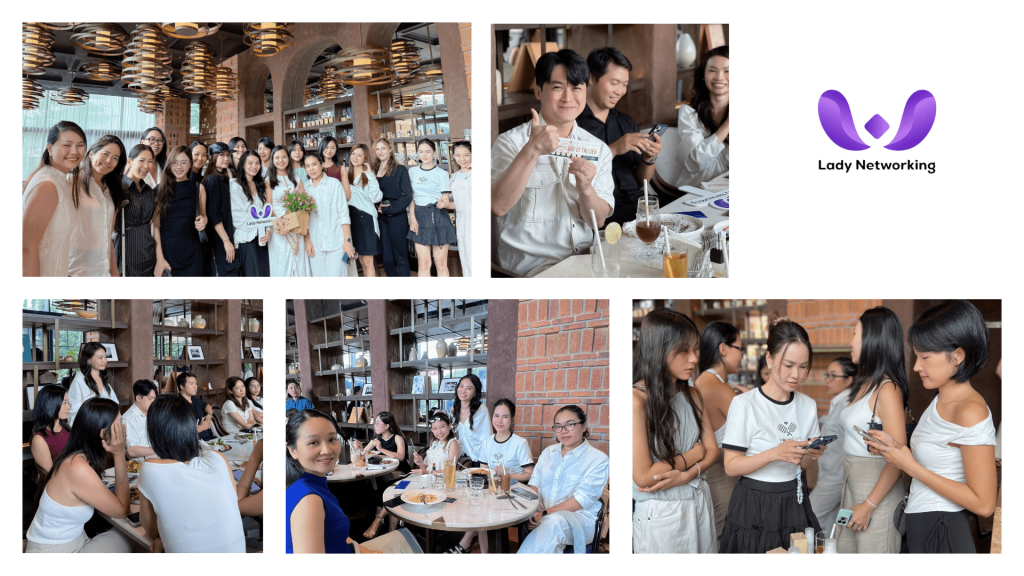
Mọi người ngồi bên nhau, từ khắp các ngành Tài chính – Marketing, công nghệ, thời trang, e-commerce, có chị làm trong lĩnh vực visa – du học, làm đẹp, sức khỏe,…… Một bàn có những người không biết nhau về trước nhưng ai cũng có câu chuyện để kể. Chủ đề Lunch hôm nay là về Thuế không khô khan như bạn tưởng mà là những bối rối, thắc mắc và cả những tiếng cười bất lực trước những thay đổi liên tục của luật thuế, đặc biệt là với người làm việc linh hoạt và xuyên biên giới.
– Quy định mua hàng trên 5 triệu đồng phải chuyển khoản để khấu trừ VAT
Chứng từ thanh toán không dùng tiền mặt bao gồm chuyển khoản qua ngân hàng, thanh toán bù trừ, hoặc các phương thức khác.
– Thuế cho thuê tài sản
=> Hàng tháng/quý/năm yêu cầu bên thuê gửi chứng từ đóng tiền thuế cho thuê tài sản để mình chắc chắn là họ đã nộp.
– Rút tiền từ tài khoản công ty về cá nhân và từ cá nhân nộp vào công ty có rủi ro gì không?
Có, việc rút tiền từ tài khoản công ty về cá nhân hoặc chuyển tiền từ cá nhân vào công ty có thể gặp rủi ro liên quan đến thuế nếu không giải trình hợp lý. Cơ quan thuế có thể nghi ngờ đây là hành động cho mượn tiền giữa cá nhân và công ty nếu không có lý do chính đáng và minh bạch.
Phương án xử lý
1. Rút séc hoặc nộp tiền mặt vào TKNH công ty
2. Nếu vẫn muốn rút tiền về TK cá nhân/ chuyển khoản từ TK vào công ty nên tham khảo 2 điều sau:
- Mỗi lần giao dịch nên có số tiền tối đa là 50 triệu đồng.
- Cần chứng minh được mục đích sử dụng của số tiền này cho công ty, ví dụ như chi trả cho hoạt động kinh doanh hay các khoản chi hợp lý khác.
– Nếu xác định đây là giao dịch cho vay thì sẽ xảy ra gì?
a. Khi công ty cho cá nhân vay:
– Công ty cần xuất hóa đơn lãi vay hàng tháng cho cá nhân theo quy định của pháp luật.
b. Khi cá nhân cho công ty vay:
– Lập tờ khai thuế lãi vay (thay cho cá nhân).
– Công ty cần đóng thuế TNCN thay cho cá nhân từ lãi vay, mức thuế là 5% trên chi phí lãi vay.
Một số lưu ý thêm: Nếu công ty đang thiếu chi phí và không còn tiền, việc cho vay giữa cá nhân và công ty có thể được sử dụng như một phương án thay vì việc tăng vốn điều lệ để tối ưu chi phí.
– Hiểu về Thuế TNCN
Thuế TNCN có 10 loại riêng và các loại phổ biến:
1. Thuế TNCN từ tiền công
Nhận lương từ công ty
Làm dịch vụ cho công ty họ trả lương và có khấu trừ 10% thuế TNCN
Thuế tính từ 0%-35%: nếu bạn có nhiều nguồn thu nhập nhưng không ủy quyền cho công ty để giảm trừ bản thân và quyết toán thuế thay cho bạn, thì bạn sẽ phải tự làm thủ tục quyết toán thuế.
2. Thuế TNCN từ cho thuê tài sản
Thuế áp dụng cho thu nhập từ việc cho thuê tài sản, với mức thuế cố định là 10% trên doanh thu đã bao gồm thuế.
3. Thuế TNCN từ các khoản thu nhập nhận được từ sàn thương mại điện tử:
Dịch vụ: 7% thuế TNCN
Buôn bán hàng hóa: 1.5 % thuế TNCN
Sản xuất và buôn bán hàng hóa: 4.5% thuế TNCN
Hoa hồng từ kinh doanh Đa cấp: 5% thuế TNCN
Và nhiều keyword như “ Lập công ty sau 1/7” “Thuế lũy tiến”, các con số “8%, 10%”
Đăng ký tham gia Lunch hằng tuần tại đây => NHẤN VÀO ĐÂY